
L’Europe souhaite réduire sa dépendance envers le gaz naturel importé. Le biométhane issu des déchets organiques peut y contribuer, à condition de développer considérablement sa production. Selon Duncan Hale, de Schroders , cela offre des opportunités aux investisseurs dans le secteur des infrastructures. La transition énergétique européenne ne se résume pas aux éoliennes, aux panneaux solaires et aux batteries. L’industrie lourde, le chauffage et certains secteurs des transports continueront pour l’instant à avoir besoin de combustibles. Parallèlement, les crises énergétiques survenues depuis 2022 ont montré à quel point l’Europe est vulnérable en raison de sa dépendance envers les énergies fossiles importées. Le biométhane peut contribuer à résoudre ces deux problèmes. Il remplace le gaz fossile, est produit localement et peut être acheminé via les gazoducs existants. En outre, il peut être stocké et utilisé en fonction des besoins. Cela en fait un bon complément aux sources d’énergie dépendantes des conditions météorologiques, telles que l’éolien et le solaire. Transformer des déchets organiques en gaz vert Le biogaz est issu de la fermentation du lisier, des résidus agricoles et des déchets alimentaires. En éliminant principalement le CO₂, le biogaz est transformé en biométhane, qui peut être injecté directement dans le réseau de gaz. Le résidu, appelé digestat, peut être utilisé comme engrais. Le CO₂ capté peut, selon l’installation et le marché local, être vendu ou stocké. Le biométhane peut également être produit par gazéification de la biomasse sèche, puis traitement du gaz ainsi obtenu. Sous forme liquide ou comprimée, il peut en outre servir de carburant pour les navires et le transport routier lourd. La production reste en deçà des ambitions européennes La capacité de production européenne de biogaz connaît une croissance rapide. Selon l’Association européenne du biogaz (EBA), elle s’élevait fin juin 2026 à 8,2 milliards de mètres cubes par an, soit plus d’un milliard de plus qu’un an auparavant. Le nombre d’installations en service est passé de 1.678 à 1.975. Le secteur est toutefois loin d’atteindre l’objectif européen. Le plan REPowerEU vise une production et une utilisation annuelles de 35 milliards de mètres cubes de biométhane d’ici 2030. Les capitaux privés devraient contribuer au financement de cette expansion. En 2026, l’EBA a recensé 36 milliards d’euros d’investissements engagés, contre 28 milliards d’euros l’année précédente. Si ces projets sont pleinement mis en œuvre, ils pourraient, selon l’organisation professionnelle, ajouter 9 milliards de mètres cubes de capacité de production par an d’ici 2030.

Le marché européen du biométhane est en croissance, mais reste bien en deçà de l’ambition fixée pour 2030. La capacité annuelle existante de 8,2 milliards de mètres cubes et l’extension potentielle de 9 milliards représentent un volume Total Fina Elf de 17,2 milliards, contre un objectif de 35 milliards. Ce chiffre de 17,2 milliards est une simple addition arithmétique, et non une prévision de l’EBA. Source : EBA and Gas Infrastructure Europe, European Biomethane Map and Biomethane Investment Outlook, 1 juillet 2026 ; Commission européenne.
Selon Hale, le défi réside principalement dans la mise à l’échelle d’une technologie éprouvée. Cela nécessite de nouvelles installations, mais aussi des fournisseurs de matières premières fiables, des clients et des raccordements au réseau de gaz.
Les connaissances locales déterminent le rendement
Derrière les chiffres de croissance européens se cachent de grandes disparités. Cinq pays représentent à eux seuls 95 % de la production de biométhane. La réglementation, les subventions, les matières premières disponibles et l’accès au réseau de gaz varient d’un pays à l’autre, voire d’une région à l’autre.
Les Pays-Bas, par exemple, disposent d’un réseau de gaz dense et d’un secteur de l’élevage important, capable de fournir de grandes quantités de lisier comme matière première. Les producteurs peuvent bénéficier d’aides publiques ou de contrats d’achat commerciaux à long terme. Ailleurs, cette combinaison est différente.
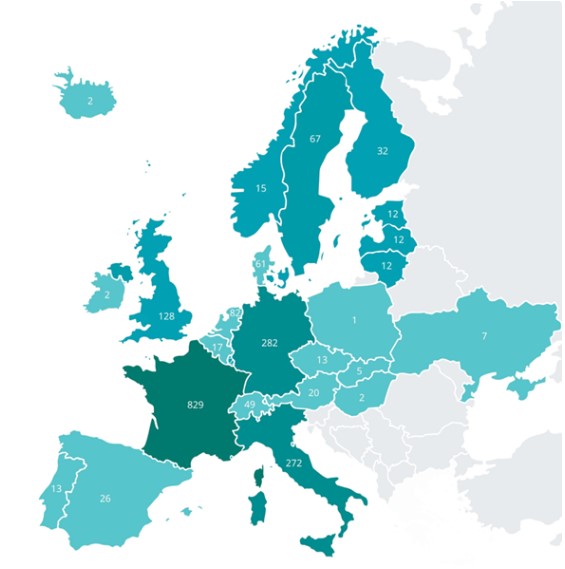
Le nombre d’installations de biométhane par pays européen montre la répartition du secteur en Europe. La production est fortement concentrée : cinq pays en assurent à eux seuls 95 %. Source : Association européenne du biogaz, 2026.
Selon Hale, une politique publique favorable ne suffit donc pas à rendre un investissement attractif. En fin de compte, ce sont les coûts, les revenus et les risques de chaque installation qui comptent.
Du risque lié à la construction à des revenus prévisibles
Une installation en service, aux performances éprouvées et générant des revenus fixes, présente un profil de risque différent de celui d’un projet en cours de développement. Dans le cas de nouveaux projets, les permis, les coûts de construction, les retards et le raccordement au réseau de gaz peuvent influencer le rendement.
Les investisseurs exigent ainsi un rendement attendu plus élevé. Selon Hale, la prime de risque liée à la construction est nettement plus élevée pour le biométhane que pour les projets d’énergie renouvelable traditionnels. Au fur et à mesure qu’une installation est achevée et devient opérationnelle, ces risques s’amenuisent et de la valeur peut être créée.
L’approvisionnement en matières premières nécessite également une attention particulière. Les longues distances de transport et la concurrence pour les mêmes matières organiques peuvent faire grimper les coûts. Les subventions, les certificats de gaz vert et les contrats d’achat peuvent soutenir les revenus, mais leur sécurité dépend du marché et des conditions contractuelles.
Selon M. Hale, Schroders Capital et Schroders Greencoat possèdent une expérience acquise auprès de dizaines d’installations de biogaz et de biométhane sur les principaux marchés européens. Outre des capitaux, il souligne que la prochaine phase de croissance exigera avant tout des connaissances et une capacité de mise en œuvre. Les ambitions européennes ne deviendront des infrastructures investissables qu’avec l’harmonisation des matières premières, des revenus et de la mise en œuvre technique.
Exemple néerlandais : le lisier comme matière première pour APF Energy
L’investissement de Schroders Greencoat dans la plateforme néerlandaise de biométhane APF Energy illustre en quoi la production d’énergie et la valorisation des déchets agricoles vont de pair. La plateforme comprend trois installations opérationnelles, trois projets prêts à être construits et d’autres possibilités de développement.
APF Energy répartit ainsi SES activités sur différentes phases de projet. Les installations existantes génèrent déjà des revenus, tandis que les nouveaux projets peuvent créer de la valeur au fur et à mesure de la progression de leur développement et construction.