
Par Francis Muyshondt.
Avec une gamme d’ETF actifs reposant sur une stratégie d’investissement maison fondée sur l’intelligence artificielle, Pictet Asset Management entend offrir aux investisseurs un rendement supplémentaire par rapport à celui des indices actions traditionnels, sans s’écarter de leur profil de risque. Selon Gabriele Susinno, Senior Client Portfolio Manager chez Pictet, l’approche vise un surcroît de rendement annuel de 1 % après frais par rapport à l’indice sous-jacent. Dans un entretien, il explique comment fonctionne la technologie d’IA sous-jacente, d’où doit provenir le rendement supplémentaire et où se situent SES limites. Il souligne également qu’il ne s’agit pas d’une boîte noire et qu’une intervention humaine restera toujours nécessaire.
De quoi s’agit-il ?
Fin juin 2026, Pictet Asset Management a lancé quatre ETF AI Enhanced, dont les indices de référence sont le MSCI World, le S&P 500, le MSCI Europe et le MSCI World ex USA. L’objectif est d’utiliser un modèle d’investissement maison piloté par l’IA, introduit par Pictet en mars 2024, pour obtenir un rendement supérieur à celui des indices sous-jacents, sans s’écarter sensiblement de leur profil de risque.
La différence avec un tracker indiciel classique réside principalement dans la composition du portefeuille sous-jacent. Alors que le MSCI World, par exemple, compte environ 1 350 actions, le gestionnaire d’actifs n’a besoin que de 300 à 400 d’entre elles pour reproduire en grande partie le profil de risque de l’indice. Pour ce faire, Pictet recourt à des méthodes telles que l’échantillonnage stratifié (stratified sampling), une forme d’optimisation efficiente. Il s’agit de constituer une sélection d’actions qui présentent collectivement les mêmes caractéristiques que celles de l’indice. Dans la pratique, cette sélection garantit que le portefeuille reste aussi proche que possible de l’indice de référence en termes d’exposition géographique, sectorielle et factorielle. « C’est là que l’intelligence artificielle entre en jeu dans sa construction », explique Gabriele Susinno. « Il existe d’ailleurs plusieurs combinaisons d’actions possibles qui produisent le même effet en matière de réplication de l’indice de référence. »
Rendement supplémentaire
Par ailleurs, le modèle d’IA maison prédit quelles actions individuelles feront relativement mieux ou moins bien que l’indice à court terme, soit un mois au maximum. Sur cette base, Pictet peut surpondérer les titres aux perspectives favorables, tandis que les sociétés moins attrayantes sont sous-pondérées, voire exclues du portefeuille. « Il en résulte un portefeuille dont la composition diffère sensiblement de celle de l’indice de référence, mais dont la sensibilité au marché et le profil de risque correspondent le plus fidèlement possible à ceux de l’indice. Le rendement supplémentaire n’est donc pas censé provenir de positions importantes dans certains secteurs ou styles d’investissement, mais de la sélection et de la pondération des actions individuelles », poursuit Gabriele Susinno en détaillant le fonctionnement du modèle.
« Nous visons une surperformance annuelle de 1 à 1,5 % après frais, avec une tracking error de 2 % au maximum. » En d’autres termes, explique-t-il, il s’agit d’exploiter systématiquement de petits écarts de rendement propres à chaque entreprise. Il n’est explicitement pas question de prédire l’orientation absolue des marchés actions. « Les investisseurs quantitatifs traditionnels essaient en quelque sorte de surfer sur les grandes vagues du marché. Mais si l’on regarde de beaucoup plus près la surface de l’eau, on voit toutes sortes de petites ondulations qui apparaissent et disparaissent. Elles ont leur propre dynamique. » Ce sont précisément ces petits mouvements que Pictet cherche à prédire grâce à son modèle d’IA.
Tirer parti des mouvements de court terme
Dans la théorie financière classique, les risques propres aux entreprises, ou risques idiosyncratiques, sont considérés comme des risques pour lesquels les investisseurs ne perçoivent aucune prime de rendement supplémentaire, car ils peuvent être largement éliminés par la diversification, en répartissant les positions sur un nombre suffisant d’actions. Les variations de cours des entreprises qui ne s’expliquent ni par l’évolution générale du marché ni par les facteurs de risque traditionnels sont donc souvent assimilées à un bruit largement imprévisible. Mais selon Gabriele Susinno, cela ne signifie pas que ces mouvements soient entièrement aléatoires. « Si l’on parvient à déterminer leur direction, même avec un faible degré de prévisibilité, on obtient un avantage. » C’est précisément ce que Pictet cherche à faire grâce à l’intelligence artificielle : mettre au jour, dans les variations de cours propres aux entreprises, des schémas que les modèles traditionnels ne parviennent pas à détecter.
La technologie a été développée au sein de l’équipe Quantitative Equities and Solutions (Quest) de Pictet, active dans l’investissement quantitatif depuis 1998. « La stratégie est née de recherches visant à trouver un moyen plus efficient de rééquilibrer de grands portefeuilles quantitatifs, sans que les coûts de transaction n’absorbent une trop grande partie du rendement », explique le gérant de Pictet.
Quatre cents variables et des milliers d’arbres de décision
Pour établir ces prévisions, Pictet recourt à l’apprentissage automatique (machine learning). « Le modèle traite aujourd’hui près de 400 caractéristiques différentes, ou features, portant notamment sur les fondamentaux des entreprises, les attentes des analystes, le sentiment de marché et les données de cours. » Fait notable, Pictet s’appuie pour cela essentiellement sur des données financières classiques. « Nous n’avons pas besoin d’images satellites ni d’autres sources de données exotiques », souligne Gabriele Susinno. « Tout dépend de la manière dont on combine les informations disponibles et des relations que l’on peut en déduire. » C’est là, selon lui, la différence fondamentale avec les modèles quantitatifs traditionnels, qui utilisent généralement un nombre limité de relations prédéfinies entre variables financières.
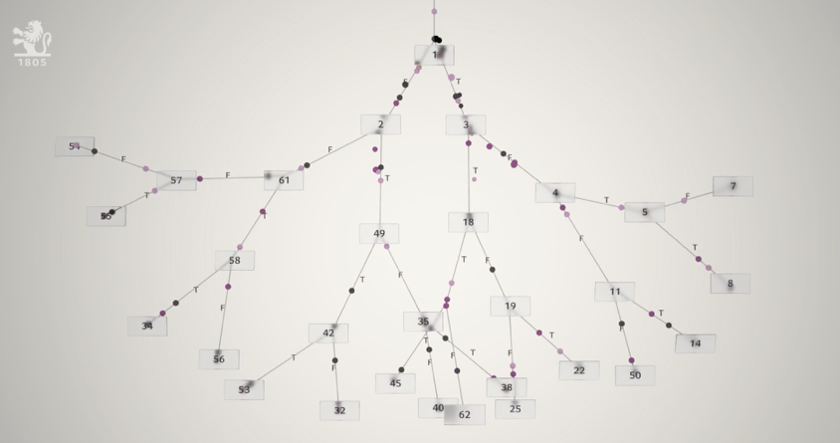
L’apprentissage automatique peut en revanche reconnaître des interactions bien plus complexes. Pictet utilise à cet effet des gradient boosted decision trees : des algorithmes dans lesquels un grand nombre d’arbres de décision collaborent pour améliorer les prévisions pas à pas. Gabriele Susinno compare ces arbres de décision à des analystes qui se complètent, chaque nouvel arbre se concentrant sur les erreurs et les lacunes des précédents. « Nous travaillons avec des modèles composés de dizaines de milliers d’arbres de décision. On peut les voir comme des milliers d’analystes qui travaillent ensemble sans la moindre rivalité. » Les prévisions combinées constituent en définitive la base de la pondération de chaque Action dans le portefeuille.
Lors de la construction finale du portefeuille, Pictet tient compte non seulement des prévisions de rendement du modèle d’IA, mais aussi des risques et des coûts de transaction. L’objectif est d’éviter que le portefeuille ne s’écarte trop de l’indice de référence, ou que le rendement supplémentaire attendu ne soit perdu en achetant et en vendant trop d’actions.
Ne pas courir après trop d’alpha
Une limite importante de l’approche tient au fait que les prévisions du modèle n’ont qu’une courte durée de vie. Comme indiqué plus haut, Pictet se concentre donc sur un horizon d’environ un mois. Les signaux ne peuvent dès lors pas servir à construire un portefeuille concentré comportant d’importantes positions actives. « Si nous augmentions sensiblement la tracking error pour tirer davantage de rendement des prévisions, nous compromettrions la fiabilité des signaux », indique Gabriele Susinno.
Selon lui, la force de l’approche réside dans la combinaison d’un très grand nombre de petites prévisions au sein d’un portefeuille largement diversifié. « Ces informations permettent de générer un peu d’alpha supplémentaire. Mais si l’on devient trop gourmand, on détruit tout. » C’est aussi, selon Gabriele Susinno, ce qui distingue la stratégie des fonds actifs traditionnels, qui prennent délibérément des positions importantes sur certains secteurs, facteurs de style ou segments de marché.
Pour les investisseurs passifs, tout l’intérêt est de conserver en grande partie leur exposition existante, par exemple au MSCI World ou au S&P 500. Le revers de la médaille est que la stratégie baissera tout simplement avec le marché actions sous-jacent en cas de Fabryki Mebli Forte correction. « La couche d’IA n’est pas conçue pour protéger les investisseurs contre une baisse générale du marché », insiste le gérant de Pictet.
« L’IA générative est surtout un outil marketing »
Bien que Pictet mise résolument sur l’intelligence artificielle, Gabriele Susinno se montre étonnamment critique à l’égard du recours à l’IA générative pour prédire les rendements des actions. Son équipe a examiné si les grands modèles de langage, comme la technologie qui sous-tend ChatGPT, pouvaient apporter une valeur ajoutée. « Nous avons cherché à savoir si un grand modèle de langage pouvait nous donner un avantage. Mais pour prédire les rendements des actions, nous ne constatons actuellement aucune valeur ajoutée mesurable. À cet égard, il s’agit surtout d’un outil marketing. » La raison, selon Gabriele Susinno, est que l’IA générative n’a pas été spécifiquement conçue pour analyser des ensembles de données numériques complexes et multidimensionnels.
« Nous gérons l’argent de nos clients comme s’il s’agissait du nôtre. Il faut donc comprendre pourquoi un modèle aboutit à une décision donnée. » Pictet a dès lors consacré plus de deux ans à mettre au point des techniques permettant d’expliquer les décisions prises par SES modèles d’apprentissage automatique. L’objectif était de transformer la traditionnelle boîte noire en ce que Gabriele Susinno appelle une « boîte de cristal » (crystal box) : un modèle dont les prévisions peuvent être décomposées et rattachées aux informations sous-jacentes. Selon lui, cette transparence est essentielle pour assurer le suivi de la stratégie et la faire évoluer.
3,7 milliards de dollars sous gestion, et ce n’est pas fini
Selon Gabriele Susinno, l’intérêt pour cette approche de l’investissement va croissant. « Nous gérons aujourd’hui environ 3,7 milliards de dollars dans nos stratégies indicielles améliorées pilotées par l’IA. Ce montant progresse régulièrement chaque mois, à mesure que les investisseurs commencent à adhérer au concept. » L’historique de performance y a contribué. Selon Gabriele Susinno, la stratégie mondiale a enregistré une surperformance cumulée de 2,2 % après frais entre son lancement et la fin septembre 2026.
Les nouveaux investisseurs proviennent principalement du segment passif. « Nous voyons des investisseurs qui ont commencé de manière entièrement passive, mais qui se demandent ensuite si une composante active limitée pourrait en valoir la peine. Ils ne veulent pas modifier fondamentalement leur portefeuille de base, mais restent ouverts à un petit surcroît de rendement. » Pictet positionne ainsi explicitement SES ETF actifs comme une alternative aux trackers indiciels traditionnels, plutôt que comme des concurrents des fonds actions actifs.
Pour conserver cette avance, Pictet investit massivement dans son infrastructure technologique. L’équipe dispose désormais de SES propres serveurs, d’une puissance de calcul de plusieurs milliers de billions d’opérations par seconde. Cette infrastructure interne doit permettre à Pictet de dépendre moins des fournisseurs de cloud externes, dont les prix pourraient augmenter à mesure que la demande de puissance de calcul pour l’IA s’envole. Parallèlement, l’équipe étudie comment de nouvelles sources de données, des arbres de décision plus complexes et des combinaisons avec des réseaux neuronaux pourraient encore améliorer les modèles. Mais selon Gabriele Susinno, la technologie ne doit jamais fonctionner de manière entièrement autonome. « La supervision humaine reste essentielle. Sans elle, un système finira tôt ou tard par dérailler et échouer », conclut-il.