
Een sterke Amerikaanse economie en aanhoudende inflatiedruk kunnen de Federal Reserve dwingen de rente vaker te verhogen dan beleggers verwachten. Dat kan speculatieve beleggingen onder druk zetten en kapitaal terugleiden naar sectoren die door de AI-hausse zijn overschaduwd. Volgens Richard Bernstein, Global Head of Macro & Customized Investing bij Janus Henderson, vraagt dit om meer aandacht voor winstontwikkeling, dividend en waardering.
'De Fed staat erom bekend het feest op de financiële markten te beëindigen wanneer de economie oververhit raakt. Aan het einde van een economische cyclus gaan sterke groei en stijgende bedrijfswinsten vaak samen met beleggersenthousiasme, oplopende inflatie en hogere langetermijnrentes. Renteverhogingen moeten de uitbundigheid dan temperen. Nu de Fed de rente weer heeft verhoogd, meent Bernstein dat beleggers rekening moeten houden met verdere stappen.
Nominale groei historisch hoog
Volgens Bernstein wordt de kracht van de Amerikaanse economie onderschat. Het nominale bruto binnenlands product, waarin ook prijsstijgingen meetellen, groeide in het tweede kwartaal van 2026 met 8% op jaarbasis, voor het derde kwartaal wordt een groei van circa 7% verwacht.
Ook in het derde kwartaal van 2025 lag de nominale groei boven 8%. Afgezien van het herstel direct na de pandemie heeft de VS volgens Bernstein in ongeveer twintig jaar niet zo’n reeks kwartalen met 7% tot 8% groei gekend.
Afbeelding: Nominale bbp-groei tegenover gerealiseerde groei
De nominale Amerikaanse groei ligt historisch hoog. Deze maatstaf omvat zowel economische groei als prijsstijgingen.

Bron: RBA en Janus Henderson Investors, Bloomberg Finance L.P., 18 september 2026.
Fed reageert met vertraging
Er zijn drie soorten economische indicatoren: voorlopende, gelijklopende en achterlopende. Voorlopende indicatoren veranderen doorgaans van richting voordat de economie als geheel dat doet. Gelijklopende indicatoren bewegen gelijktijdig met de economie. Achterlopende indicatoren veranderen pas van richting nadat de economie dat al heeft gedaan.
Bernstein beschouwt de Fed als een achterlopende indicator omdat hij reageert op ontwikkelingen die al hebben plaatsgevonden. Beleggers kunnen anticiperen op het beleid van de Fed door voorlopende en gelijklopende economische indicatoren te volgen.
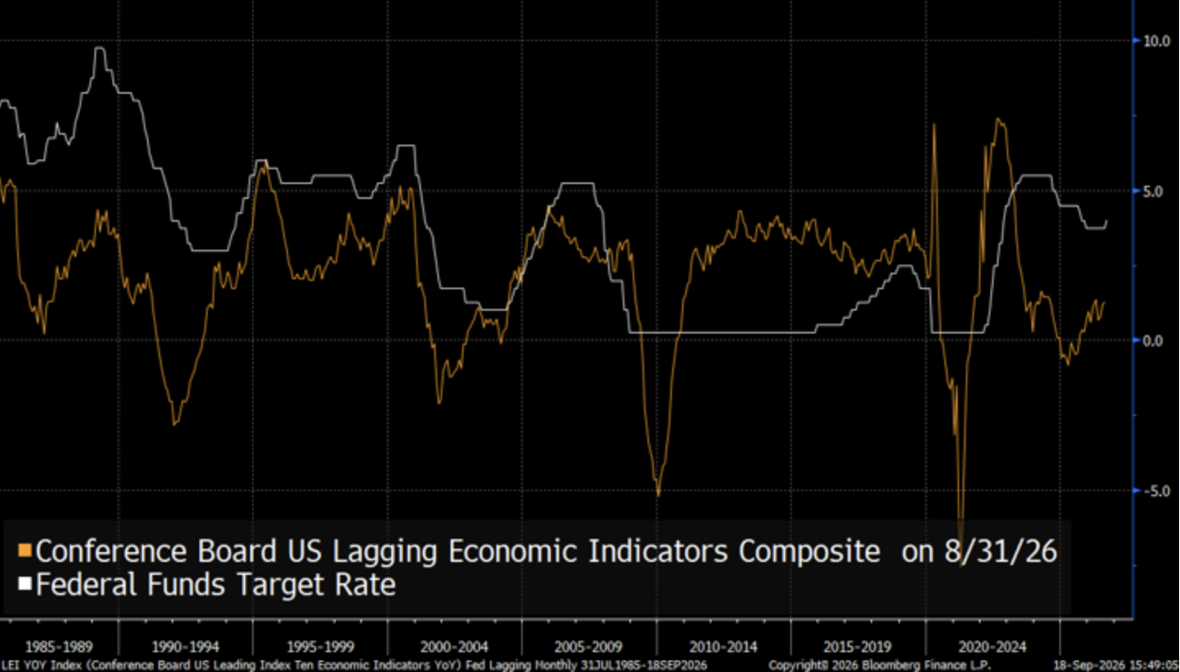
Volgens Bernstein loopt de beleidsrente vaak zelfs achter op de achterlopende indicator van de onafhankelijke onderzoeksorganisatie voor het bedrijfsleven, The Conference Board. Die bereikte in april 2025 een dieptepunt. De eerste renteverhoging in deze cyclus volgde pas zeventien maanden later.
Afbeelding: Fed-beleidsrente tegenover de achterlopende indicator van de Conference Board.
De Fed past de rente volgens Bernstein vaak pas aan nadat ook achterlopende economische indicatoren zijn gedraaid.
Bron: RBA en Janus Henderson Investors, Bloomberg Finance L.P., 18 september 2026.
Deglobalisering beperkt speelruimte van de Fed
Deglobalisering kan volgens Bernstein de inflatie structureel verhogen. Daardoor kan de Fed minder gemakkelijk bijspringen wanneer financiële markten in problemen komen. Bij eerdere crises verlaagde de centrale bank de rente vaak snel en fors. Globalisering bood daarvoor ruimte: open markten en toenemende concurrentie drukten prijzen en beperkten de inflatoire gevolgen van ruim monetair beleid.
Deglobalisering keert dat proces volgens Bernstein om. Handelsbelemmeringen verminderen de concurrentie en vergroten de ruimte voor prijsverhogingen. In zijn analyse markeert de invoering van NAFTA het begin van globalisering en vormen de Amerikaanse importheffingen uit 2018 het begin van deglobalisering.
Ook importprijzen versterken de inflatiedruk. Waar de stijging van importprijzen exclusief voeding en energie eerder achterbleef bij de kerninflatie, ligt die daar inmiddels ruim boven. De VS importeert daarmee volgens Bernstein inflatie in plaats van prijsafkoeling.
Meer aandacht voor fundamentele bedrijfsfactoren
Omdat bezuinigingen en belastingverhogingen door de Amerikaanse overheid voorlopig onwaarschijnlijk lijken, zal de inflatiebestrijding grotendeels bij de Fed terechtkomen. Structurele prijsdruk kan de Fed dwingen langer te verkrappen dan markten voorzien.
Dat kan speculatie afremmen en beleggers terugleiden naar sectoren die door de AI-hausse minder aandacht kregen. Bernstein geeft daarom de voorkeur aan dividendaandelen die minder sterk met de markt meebewegen en aan aandelen buiten de VS. Ongeveer 75% van de aandelen met een verwachte structurele winstgroei per aandeel boven 25% bevindt zich volgens hem buiten de VS. Ook waarschuwt hij voor het risico van een nieuw verloren beursdecennium bij indexbeleggen.