
Door Francis Muyshondt.
Volgens Jan-Christoph Herbst van de Duitse vermogensbeheerder LAIQON onderschatten beleggers nog altijd hoe ingrijpend artificiële intelligentie de economie zal veranderen. En de voorkeur van de beheerder van het LAIQON SICAV - Global Equities Unconstrained gaat vandaag dan ook uit naar ondernemingen die vandaag al geld verdienen aan deze AI-omwenteling. Daarnaast ziet hij kansen in grondstoffen, met de nadruk op koper, en de industriële opmars van China. Herbst bouwt zijn actieve strategie rond vier structurele langetermijntrends, vertaald in een geconcentreerde portefeuille van ongeveer dertig aandelen. ‘Actief beheer betekent echter voor ons niet dat we veel handelen. Het betekent dat we ver van de benchmark durven af te wijken’. Met die aanpak boekte het fonds sinds zijn oprichting in 2013 een gemiddelde jaarreturn van 18%.
De oorsprong van de strategie gaat inderdaad terug tot 2013. Samen met drie beheerders werkte Jan-Christoph Herbst toen een fonds- en portefeuillestrategie uit bij MainFirst. Toen deze laatste recent besloot zijn activiteiten rond vermogensbeheer stop te zetten, zochten de beheerders naar een oplossing om hun trackrecord, klantenrelaties en beleggingsstrategie te behouden. Uiteindelijk vonden ze onderdak bij LAIQON, dat zijn activiteiten als vermogensbeheerder wilde uitbreiden. ‘En de overnemer gaf ons volledige onafhankelijkheid, wat voor ons een absolute voorwaarde was.’
Vier structurele hoofdthema’s vormen de basis
Het beleggingsproces van het fonds LAIQON SICAV - Global Equities Unconstrained begint bij de identificatie van langetermijntrends, niet bij individuele aandelen benadrukt Herbst. En de sterkste overtuiging van het beleggersteam van het fonds ligt momenteel bij artificiële intelligentie en automatisering. ‘AI beschouwen we geenszins als een tijdelijke investeringscyclus in de halfgeleiderindustrie, maar als een technologische revolutie die vergelijkbaar is met de introductie van de auto of de aanleg van het Amerikaanse spoorwegnet.’ Daarnaast heeft het team in 2022 grondstoffen als afzonderlijk structureel beleggingsthema toegevoegd. Daarbij gaat de aandacht vooral uit naar koper, goud en zilver. Dat de beheerders nieuwe thema's toevoegen, gebeurt niet vaak. ‘De grote pijlers van de beleggingsstrategie blijven doorgaans jarenlang ongewijzigd. Omgekeerd verdwijnen thema's wanneer de structurele groeivooruitzichten verslechteren. Zo hebben we onze eerdere focus op de luxesector losgelaten.’
Ook de opkomst van Azië en in het bijzonder China maakt deel uit van de structurele beleggingsvisie. Volgens Herbst weerspiegelen de internationale aandelenindices onvoldoende hoe belangrijk de regio voor de toekomstige wereldeconomie zal worden. ‘Aziatische aandelen zijn bovendien gedurende een lange periode goedkoper geworden ten opzichte van wereldwijde aandelen,’ voegt hij eraan toe.
Een vierde thema ten slotte is eentje dat ervoor zorgt welke aandelen te mijden, namelijk de toenemende schuldenlast van overheden en de mogelijke gevolgen daarvan voor het internationale monetaire systeem. ‘Hierdoor mijden we enerzijds obligaties en bankaandelen. Hogere rentevoeten kunnen aanvankelijk gunstig zijn voor banken, maar een toenemende schuldenlast verhoogt ook de risico's op wanbetalingen. Anderzijds beleggen we gezien de aanhoudende monetaire expansie in goud en zilver.’
Marktleiders boven uitdagers
Bij de keuze binnen die thema’s kijkt Jan-Christoph Herbst vooral naar ondernemingen die over voldoende prijszettingsmacht beschikken om hun marges in een inflatoire omgeving te beschermen. ‘Onze voorkeur gaat uit naar gevestigde marktleiders: we kopen liever een relatief duur aandeel van een technologisch superieure onderneming dan een goedkoper aandeel van een concurrent die nog marktaandeel moet veroveren.’ Nvidia is volgens hem een goed voorbeeld hiervan. ‘Zelfs als Nvidia de komende jaren marktaandeel zou verliezen, hoeft dat geen probleem te vormen zolang de totale markt voor AI-infrastructuur sterk blijft groeien. Een onderneming kan in een snelgroeiende sector immers een aanzienlijk hogere omzet realiseren zonder haar dominante marktaandeel te behouden.’
Daarnaast geeft hij de voorkeur aan ondernemingen die door hun oprichters worden geleid. Die beschikken volgens hem doorgaans over een langere investeringshorizon en zijn minder geneigd hun strategie af te stemmen op de volgende kwartaalresultaten. Hij houdt eveneens van bedrijven die hun winst grotendeels herinvesteren in hun eigen activiteiten, eerder dan grote dividenden uit te keren.
Organische omzetgroei
De belangrijkste maatstaf bij de aandelenselectie is uiteindelijk de organische omzetgroei. Herbst is ervan overtuigd dat de ontwikkeling van aandelenkoersen op lange termijn in belangrijke mate samenhangt met het vermogen van ondernemingen om hun omzet op eigen kracht, via organische groei dus, te laten groeien. Zo probeert hij met zijn team een portefeuille samen te stellen waarvan de ondernemingen gemiddeld ongeveer 20% organische omzetgroei per jaar realiseren. ‘Sinds de oprichting bedroeg die jaarlijkse omzetgroei 21% en over de bijbehorende periode boekten we een gemiddeld rendement van ongeveer 18% na kosten.’
Toch volstaat een hoge groei op zich niet, voegt hij er nog aan toe. De centrale vraag is volgens hem of de waardering van een onderneming gerechtvaardigd wordt door haar groeipotentieel op lange termijn. ‘We kijken dan ook vooral naar de verhouding tussen waardering en groei, en niet simpelweg naar ondernemingen met de hoogste groeicijfers. En die relatie vormt de basis van het interne waarderingsmodel.’ Herbst gaat er uiteindelijk van uit dat aandelenkoersen op lange termijn de fundamentele groei van ondernemingen volgen, hoewel die relatie op korte termijn door marktschommelingen kan worden verstoord. ‘We laten ons echter nooit leiden door die korte marktbewegingen.’
AI: liever infrastructuur dan taalmodellen
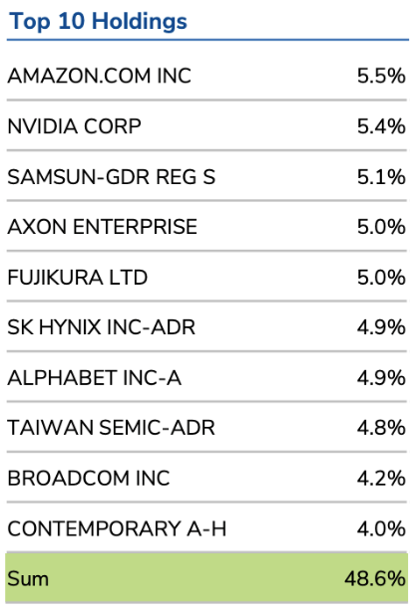
Kijkend naar het belangrijkste thema van het fonds, de doorbraak van AI maakt Herbst een duidelijk onderscheid binnen het thema. ‘Hoewel ontwikkelaars van grote taalmodellen zoals OpenAI en Anthropic veel aandacht krijgen, zie ik daar niet de aantrekkelijkste beleggingsmogelijkheden. De concurrentie is intens, de investeringen zijn enorm en het blijft onzeker wanneer deze ondernemingen duurzaam winstgevend worden.’ Daarom richt hij zich liever op bedrijven die vandaag al geld verdienen aan AI. Naast halfgeleiderproducenten zoals Nvidia, TSMC en SK Hynix gaat zijn belangstelling ook uit naar grote cloudplatformen en dan komt hij automatisch uit bij Amazon en Alphabet. Het mag niet verbazen dat deze namen in de top 10 van het fonds zitten (zie hieronder).
Volgens Herbst beschikken deze ondernemingen over een structureel concurrentievoordeel. ‘Ze verhuren niet alleen rekenkracht, maar bieden tevens een complete dienstverlening waarmee bedrijven AI in hun bestaande processen kunnen integreren. Hun jarenlange klantenrelaties en ervaring met het beheren van gevoelige bedrijfsgegevens vormen daarbij belangrijke troeven.’ Hij trekt dan ook een parallel met Microsoft Windows. ‘Mijn langetermijnvisie is dat de grote cloudbedrijven het besturingssysteem voor AI-toepassingen binnen ondernemingen kunnen worden.’
AI-agenten als nieuwe groeimotor
Herbst ziet voorlopig weinig aanwijzingen dat de investeringsgolf in AI vertraagt. Integendeel, vooral de opkomst van autonome AI-agenten zal volgens hem de vraag naar rekenkracht verder doen toenemen. Anders dan traditionele AI-toepassingen kunnen deze systemen zelfstandig complexe opdrachten uitvoeren. Hij verwijst daarvoor naar een onderzoek van Goldman Sachs dat uitgaat van een mogelijke vervierentwintigvoudiging van het tokenverbruik tussen medio 2026 en 2030. ‘Die prognose illustreert hoe groot het groeipotentieel van de AI-infrastructuur nog is.’
Ook de recente veelvuldige waarschuwingen van technologieleiders over de risico's van een te snelle AI-ontwikkeling veranderen niets aan zijn overtuiging. Herbst maakt een onderscheid tussen het verantwoord doseren van de ontwikkeling en het daadwerkelijk terugschroeven van investeringen. ‘Dit laatste is geenszins het geval. Bovendien vermoed ik dat de roep om strengere regulering bij de gevestigde marktleiders deels bedoeld is om hun concurrentiepositie te beschermen. We zagen dat enkele jaren geleden ook bij Meta dat voor strengere regelgeving pleitte zodat het zijn sterke positie van Facebook kon betonneren.’ Herbst wijzigt hoe dan ook zijn conclusie niet: de structurele groei van AI staat nog maar aan het begin.
Koper: een structureel aanbodprobleem
De AI-investeringsgolf brengt Herbst bij een ander structureel beleggingsthema: grondstoffen en dan vooral koper. ‘Datacenters, elektrische voertuigen en de verdere elektrificatie van de economie vereisen allemaal aanzienlijke hoeveelheden koper. Maar terwijl de vraag structureel lijkt toe te nemen, zien we aan de aanbodzijde de problemen oplopen. Het aantal grote nieuwe kopervondsten is de afgelopen tien jaar sterk teruggelopen en er liggen veel jaren tussen de ontdekking van een koperreserve en de daadwerkelijk in productie komt.’
En dan heeft de beheerder van het LAIQON SICAV - Global Equities Unconstrained het nog niet gehad over de snel stijgende vraag uit China. ‘Het land is momenteel verantwoordelijk voor ongeveer 60 tot 70% van de bijkomende mondiale kopervraag. Vooral de elektrificatie van het Chinese wagenpark, de enorme groei van hernieuwbare energie en de daarvoor noodzakelijke uitbouw van elektriciteitsnetwerken zullen de Chinese vraag verder aandrijven.’
Herbst wil zich niet uitspreken over het prijsniveau van koper op korte termijn. Daarvoor spelen volgens hem te veel onvoorspelbare factoren een rol zoals geopolitieke gebeurtenissen. Op langere termijn is hij echter overtuigd van hogere prijzen. En om op dit thema in te spelen, belegt het fonds onder meer in het Canadese Ivanhoe Mines. ‘We beschouwen de onderneming als een van de interessante spelers binnen de sector, omdat in tegenstelling tot heel wat bestaande mijnbouwbedrijven Ivanhoe Mines kan profiteren van de ontwikkeling van nieuwe productiecapaciteit.’
Azië: groeikansen buiten de traditionele aandelenindices
Ook in Azië ziet de beheerder, die vanuit Frankfurt opereert, aantrekkelijke beleggingsmogelijkheden die naar zijn mening onvoldoende aandacht krijgen van internationale beleggers. ‘Aziatische aandelen zijn de afgelopen vijftien jaar almaar goedkoper geworden ten opzichte van wereldwijde aandelen. En die waarderingen weerspiegelen vandaag onvoldoende het groeipotentieel van de regio. En de grootste kansen zien we vandaag bij ondernemingen die profiteren van China's toenemende industriële en technologische dominantie.’
Batterijproducent CATL is één van zijn favorieten. ‘Dankzij zijn schaalgrootte en leidende marktpositie beschikt het bedrijf over belangrijke concurrentievoordelen. Bovendien profiteert CATL niet alleen van de elektrificatie van het wagenpark maar ook van de groeiende vraag naar energieopslag.’ Ook in de Chinese halfgeleiderindustrie ziet Herbst kansen, hoewel het land technologisch nog achterloopt op Taiwan en Zuid-Korea.
Daarnaast wijst hij er ook nog op dat de Chinese consument voorlopig wel de zwakke schakel blijft. ‘Het consumentenvertrouwen heeft zich nog altijd onvoldoende hersteld van de coronapandemie terwijl Chinese gezinnen veel blijven sparen.’ In dit segment ziet hij veel minder opportuniteiten.
Humanoïde robots als volgende industriële revolutie
Maar de grootste kansen in het Aziatische luik liggen volgens hem bij humanoïde robots, waar China een technologische voorsprong heeft opgebouwd. ‘China beschikt dankzij zijn enorme industriële basis en zijn investeringen in robotica over een sterke uitgangspositie om van deze nieuwe groeimarkt te profiteren. En humanoïde robots vormen trouwens een van de meest onderschatte ontwikkelingen binnen AI. Ik verwacht trouwens dat AI steeds vaker zal worden toegepast in de fysieke wereld.’ Herbst ziet het Chinese Unitree en het Amerikaanse Tesla als belangrijke spelers. Door geopolitieke en veiligheidsbelangen verwacht hij echter dat verschillende regionale markten zich naast elkaar zullen blijven ontwikkelen.
De belangrijkste groeimotor voor robots is volgens hem economisch en demografisch. ‘China kampt met vergrijzing en een krimpende beroepsbevolking, terwijl arbeidsintensieve banen steeds minder aantrekkelijk worden. Daardoor verwacht ik stijgende loonkosten, terwijl humanoïde robots juist goedkoper worden.’ Hij schetst een scenario waarin de arbeidskosten in China oplopen tot 10 à 15 USD per uur, terwijl de operationele kosten van robots dalen tot 1,50 à 2 USD. Dat zou volgens hem robotisering bijzonder aantrekkelijk maken voor een land dat meer dan 30% van de mondiale industriële productie vertegenwoordigt.
Het antwoord op de opmars van passief beleggen
Met zijn geconcentreerde beleggingsstrategie wil Herbst zich ten slotte nadrukkelijk onderscheiden van de groeiende markt voor passief beleggen. Hij erkent dat de opmars van indexfondsen en ETF's een structurele ontwikkeling is die niet zomaar zal verdwijnen. ‘Beleggers zijn prijsbewuster geworden. Vooral jongere generaties stellen steeds vaker de vraag waarom ze hogere beheerkosten zouden betalen wanneer ze ook goedkoop in een brede aandelenindex kunnen beleggen. Voor kleinere onafhankelijke vermogensbeheerders vormt dat een belangrijke uitdaging.’
Herbst beschouwt het echter niet als een reden om de portefeuille dichter bij de benchmark te brengen. Een actieve beheerder die nauwelijks afwijkt van zijn referentie-index heeft volgens hem weinig mogelijkheden om na aftrek van de hogere kosten structureel beter te presteren. ‘De enige oplossing is volgens mij om duidelijk te maken dat we precies het tegenovergestelde van passief beleggen doen. Daarom kiezen we bewust voor een beperkt aantal ondernemingen en een uitgesproken visie op enkele structurele beleggingsthema's.’
Die concentratie is volgens Herbst overigens niet noodzakelijk strijdig met verantwoord portefeuillebeheer. Hij verwijst naar onderzoek waaruit blijkt dat het grootste gedeelte van het ondernemingsspecifieke risico kan worden verminderd door een portefeuille met ongeveer twintig tot veertig verschillende aandelen samen te stellen. Daarboven neemt het bijkomende diversificatievoordeel van nog grotere portefeuilles volgens hem steeds verder af, terwijl het moeilijker wordt om een uitgesproken beleggingsvisie aan te houden.