
De tijden veranderen – en de financiële markten ook. Obligaties zijn weer aantrekkelijk, waardoor dit een goed moment is om je portefeuille eens goed onder de loep te nemen en de samenstelling ervan grondig te herzien. De argumenten voor obligaties, opnieuw bekeken door Frank Lipowski, portefeuillebeheerder bij Flossbach von Storch.
Als je Flossbach von Storch al een tijdje kent, weet je dat sensatiezucht en overdrijving niet de stijl van het bedrijf zijn. Toch geloven ze bij Flossbach von Storch dat ze getuige zijn van een keerpunt op de financiële markten. Ze gaan zelfs zo ver om te zeggen dat de obligatiemarkt op dit moment zo boeiend is als de meesten van ons waarschijnlijk ooit in hun professionele leven zullen meemaken.
 Frank Lipowski |
De verschuivingen die zich op de kapitaalmarkten voltrekken, zijn enorm – bijna van tektonische omvang. Hier zijn enkele observaties die Flossbach von Storch graag in vijf hoofdstukken met je wil delen.
De rente is weer terug
De laatste tijd bieden evenwichtige obligatieportefeuilles, bestaande uit hoogwaardige staats- en bedrijfsobligaties, een lopend rendement van iets meer dan vijf procent. Deze rendementen zijn te behalen op obligaties met de hoogste kredietratings, die ook enige bescherming bieden tegen inflatierisico. In reële termen, dus na aftrek van de inflatie, zal dit waarschijnlijk vooral aantrekkelijk zijn voor meer defensieve beleggers. De scherpe stijging van de rente in het derde kwartaal van 2026 was van historische omvang en heeft grote gevolgen voor het toekomstige risico-rendementsprofiel van obligatieportefeuilles. Zoals figuur 1 laat zien, staan de huidige rendementen, afhankelijk van de regio en de looptijd, op het hoogste niveau in zo’n 20 tot 25 jaar. Dit geldt niet alleen voor de nominale rendementen, maar ook voor de reële rendementen. Aan het einde van het derde kwartaal leverden 10-jarige Amerikaanse Treasury Inflation-Protected Securities (TIPS) iets minder dan drie procent op, terwijl TIPS met een langere looptijd bijna 3,5 procent opleverden – in beide gevallen het hoogste niveau in meer dan twee decennia. Een verdere stijging van de rendementen met 50 tot 100 basispunten (bps) vanaf dit niveau zou ons in een gebied brengen dat we voor het laatst in de jaren negentig hebben gezien. In ons obligatieteam noemen we deze niveaus graag ‘maximale landingszones’. Dit geldt vooral voor de VS en Duitsland, als je de jaren van de boom direct na de hereniging even buiten beschouwing laat
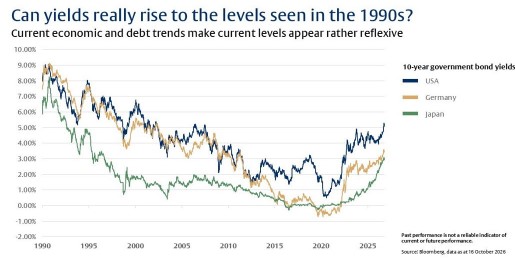
Als je kijkt naar de historische ontwikkeling van de rentetarieven, is het de moeite waard om even stil te staan bij de economische situatie van toen, vooral eind jaren negentig. In de tweede helft van dat decennium groeide de Amerikaanse economie met gemiddeld 4,2 procent per jaar, Europa met een respectabele 2,5 procent en China met maar liefst 9,2 procent.
Vergeleken met nu was dat een heel andere wereld. De groei in de ontwikkelde economieën ligt momenteel zo’n 1,5 procentpunt lager – en dat terwijl ChatGPT al bijna vier jaar geleden zijn intrede deed. De impact van AI op de economische groei is ongetwijfeld positief. In tegenstelling tot eind jaren negentig ontbreken nu echter de brede, langdurige meevallers die voortkwamen uit de bevolkingsgroei en de aanzienlijke toename van de koopkracht na de openstelling van Oost-Europa, de globalisering en de integratie van China in de wereldeconomie. Deze factoren gaven een extra impuls aan de IT-innovaties en de opkomst van het internet die kenmerkend waren voor die periode.
Zelfs als AI-gedreven innovatie vanaf het huidige niveau een flinke, door productiviteit aangedreven groeimpuls zou geven, zou het resulterende groeitraject waarschijnlijk niet veel meer zijn dan dat van eind jaren negentig. Destijds werd de extra bijdrage van nieuwe IT-technologieën en het internet aan de productiviteitsgroei geschat op zo’n 0,5 tot 1 procentpunt per jaar – minder dan de huidige groeikloof ten opzichte van die periode. Dit suggereert dat de renteniveaus van eind jaren negentig, zowel in reële als in nominale termen, een relevante maatstaf blijven, zelfs als we uitgaan van een flinke versnelling van de groei dankzij nieuwe technologieën.
We naderen dus renteniveaus die steeds meer op de economie zouden kunnen drukken – en met name op de overheidsfinanciën. Dit is des te relevanter omdat de huidige cyclus aanzienlijk kapitaalintensiever is dan eerdere cycli. Of deze cyclus zich voortzet, hangt daarom in grote mate af van de kapitaalkosten.
De reflexiviteitsfactor
De scherpe stijging van de rente in het derde kwartaal van dit jaar ging gepaard met een hernieuwde reflexiviteit. Als de financieringskosten stijgen, worden vooral zwakkere kredietnemers gedwongen hun plannen te herzien – en hun kredietverstrekkers moeten dat ook doen. Een voorbeeld hiervan is de toenemende druk op de Europese markten voor staatsobligaties, zoals te zien is in Frankrijk. Tegelijkertijd zijn de kredietspreads groter geworden in het meest kwetsbare segment van de bedrijfsobligatiemarkt: CCC-obligaties met een lagere rating op de high-yieldmarkt (Figuur 2).

De hamvraag is of, en in hoeverre, deze druk zal overslaan naar de segmenten met obligaties van hogere kwaliteit, waar de risicopremies opvallend laag blijven. Naast de ontwikkelingen op de high-yield-markt krijgen ook emittenten die banden hebben met de zogenaamde ‘hyperscalers’ te maken met toenemende scepsis bij beleggers. Dit komt tot uiting in een steeds duidelijkere differentiatie in de kredietspreads, afhankelijk van de financiële kracht van de kredietnemers. Terwijl de spreads op obligaties van topemittenten zoals Alphabet en Amazon zich hebben gestabiliseerd, bleef de druk op emittenten uit de tweede rang gedurende het derde kwartaal aanhouden.
Sinds het einde van de zomer zijn de kosten voor bescherming tegen wanbetaling in de technologiesector, zoals weerspiegeld in de spreads op kredietverzuimswaps (CDS), over het algemeen sneller gestegen dan de risicopremies op de bijbehorende bedrijfsobligaties.
De gevolgen voor de aandelenmarkt
Aandelen zijn weer gevoeliger geworden voor stijgende rentetarieven. Net toen de stijging van de rendementen tegen het einde van augustus in een stroomversnelling kwam, begon het momentum op de aandelenmarkten af te nemen – en sommige markten hebben sindsdien hun winsten weer ingeleverd. De Euro Stoxx 50 staat bijvoorbeeld de laatste tijd onder druk nu de Europese rendementen zijn gestegen (Figuur 3). Een soortgelijk patroon zie je op de Amerikaanse aandelenmarkt als reactie op stijgende rendementen op staatsobligaties, vooral als je kijkt naar gelijkgewogen indices om rekening te houden met de waarderingsverstoringen die ontstaan doordat de markt niet breed genoeg is.
Op basis van deze vergelijkingen is de impliciete duration-hefboom van aandelen de laatste tijd ruim boven de 10 gestegen. Dat is een aanzienlijk niveau, dat de impact van verdere rentebewegingen op aandelenwaarderingen kan versterken. Beleggers die bang zijn dat de rente vanaf dit niveau sterk kan stijgen, moeten daarom voorbereid zijn op mogelijke gevolgen voor andere beleggingscategorieën, niet alleen voor obligaties van hoge kwaliteit.

De rentehefboom en aandelen
Evenwichtige portefeuilles zorgen voor meer stabiliteit. Het bekende argument dat obligaties alleen maar dienen als diversificatiemiddel, wordt in de huidige markt echter steeds minder relevant. Volgens ons is het rendement dat ze bieden nu op zichzelf al aantrekkelijk. En mochten de rentes aanzienlijk dalen ten opzichte van het huidige niveau, dan zouden obligaties een flink extra rendement kunnen opleveren (Figuur 4).

Van aandelen kun je op de lange termijn natuurlijk hogere rendementen verwachten dan van obligaties, maar daar staan wel navenant hogere risico’s tegenover. Op dit moment zou de hier geschetste asymmetrie in mogelijke uitkomsten echter juist in het voordeel van obligaties kunnen werken ten opzichte van aandelen. In theorie zouden aandelen op de lange termijn meer opwaarts potentieel moeten bieden dan obligaties, omdat beleggers gecompenseerd moeten worden voor de hogere risico’s die gepaard gaan met hun positie in de kapitaalstructuur en hun grotere volatiliteit. Er is echter geen garantie dat deze premie zich ook daadwerkelijk zal voordoen. Het is ook niet ongebruikelijk dat de werkelijke rendementen gedurende langere tijd afwijken van deze langetermijnrelatie.
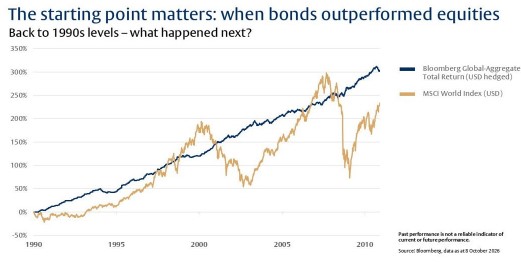
De rente nadert nu niveaus die we voor het laatst in de jaren negentig zagen. Naar onze mening is het daarom belangrijk om niet alleen te kijken naar hoe de groeicijfers toen en nu van elkaar verschillen, maar ook hoe de beleggingsrendementen in die periode – en daarna – zich verhouden tot het patroon dat de afgelopen 15 jaar de toon heeft gezet (Figuur 5).
Een terugblik op aandelen en obligaties
De geschiedenis leert ons dat het – of aandelen beter presteren dan obligaties, zoals de gangbare opvatting suggereert – minder afhangt van de heersende groei- en inflatiecondities dan van de relatieve waarderingen bij aanvang. En die waarderingen zijn de afgelopen maanden flink verschoven, vooral omdat de stijging van de rentes in september weer in een stroomversnelling kwam.
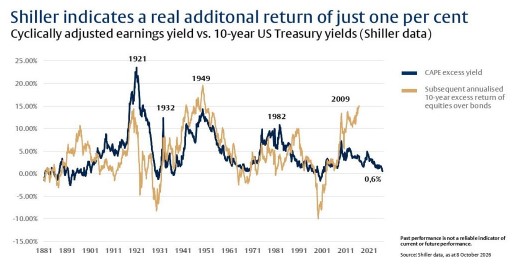
Als we de winstrendementen van aandelen vergelijken met de rendementen op 10-jarige Amerikaanse staatsobligaties – de benchmark voor de wereldwijde kapitaalmarkten – zien we nu een negatieve aandelenrisicopremie in de VS, op niveaus die vergelijkbaar zijn met die van de jaren negentig (Figuur 6). Hiermee zijn we weer terug bij de vorige paragrafen, waarin we de renteniveaus uit die tijd aanmerkten als mogelijke referentiepunten voor de huidige markten (Figuur 1).

Als we wat verder in de toekomst kijken, laten langetermijnwaarderingscijfers voor aandelen, zoals de ‘Shiller P/E’ (die ook rekening houdt met de gemiddelde, voor inflatie gecorrigeerde bedrijfswinsten van de afgelopen 10 jaar), een net zo ongebruikelijke relatie zien met de waardering van obligaties.
Slechts twee keer in de naoorlogse periode was het impliciete extra rendement van aandelen ten opzichte van obligaties, gebaseerd op de Shiller P/E (het ‘Shiller-extra rendement’), lager dan nu: eind jaren zestig, tijdens het Nifty Fifty-tijdperk, en in 2000, op het hoogtepunt van de dotcom-zeepbel. In beide gevallen leverden de jaren daarna matige aandelenrendementen op, met hier en daar zelfs periodes van regelrechte verliezen.
Sommigen zullen misschien aanvoeren dat deze waarderingsmaatstaven geen rekening houden met het feit dat bedrijfswinsten, in tegenstelling tot obligatierendementen, in de loop van de tijd kunnen groeien. Met uitzondering van inflatiegerelateerde obligaties is dit een geldig punt. Dit is echter geen nieuwe beperking van deze maatstaven; het gold net zo goed in de historische periodes die we hier bekijken. De sleutel ligt minder in het absolute niveau van deze maatstaven dan in hun waarde als indicatoren voor historische vergelijking. In beide periodes was de economische groei aanzienlijk sterker dan nu. De inflatie was eind jaren zestig ook hoger en in 2000 slechts iets lager dan nu. Aandelen werden in beide periodes dus ondersteund door relatief sterkere onderliggende fundamenten dan vandaag de dag, terwijl obligaties te maken hadden met inflatoire tegenwind die niet wezenlijk minder hevig was dan nu (Figuur 7).
Een (korte) conclusie
Onze argumentatie voor obligaties is vooral bedoeld als stof tot nadenken. Natuurlijk blijven aandelen relevant voor langetermijnbeleggers, nu en in de toekomst. Er is geen enkele beleggingsstrategie die voor iedereen geschikt is: vermogen, levensplannen en risicobereidheid verschillen van belegger tot belegger.
Toch spelen recente ontwikkelingen steeds meer in het voordeel van obligaties. We stappen een nieuw marktklimaat binnen dat veel van de dynamieken die de afgelopen twee decennia de boventoon voerden, op zijn kop zet. De eerste tekenen van deze verschuiving worden nu zichtbaar op de kapitaalmarkten, zij het met enige vertraging: bepaalde kredietspreads worden groter, aandelenmarkten vertonen tekenen van spanning en de liquiditeit en marktdiepte verslechteren.
Rentegevoeligheid beperkt zich niet langer tot obligaties. Sommige aandelen reageren nu al sterker op ongunstige renteschommelingen dan vastrentende effecten zelf.
De rendementen op evenwichtige obligatieportefeuilles liggen momenteel net onder de vijf procent in euro’s – een absoluut niveau dat we op zich al heel aantrekkelijk vinden, terwijl het ook een flinke buffer biedt tegen resterende renterisico’s.
Deze rendementen kun je behalen zonder noemenswaardige concessies te doen aan kredietkwaliteit of liquiditeit, of zonder aanzienlijk spreadrisico te lopen. Over een periode van 12 maanden wijst de asymmetrie van mogelijke uitkomsten erop dat aanzienlijke verliezen naar onze mening minder waarschijnlijk zijn dan rendementen van meer dan tien procent (zie figuur 4). In de huidige markt lijkt de duur een van de meest aantrekkelijk geprijsde risicopremies te bieden die beleggers kunnen vinden.
Historische vergelijkingen laten zien dat obligaties op dit moment ook erg aantrekkelijk lijken ten opzichte van aandelen. Het marktklimaat van dure aandelen en obligaties met een laag rendement – waaraan beleggers gewend waren geraakt, vooral in de afgelopen 15 jaar met bijna-nul- en negatieve rentetarieven – behoort nu tot het verleden.
Na vele jaren van lage rentetarieven is het nu tijd om de basisprincipes van assetallocatie opnieuw onder de loep te nemen – en misschien ook om de weging van obligaties in beleggingsportefeuilles te heroverwegen.