
Par l’équipe Schroders ’ Global Fixed Income
Ces dernières semaines, les marchés financiers ont connu d’importantes fluctuations qui ont affecté en particulier les emprunts d’État. En quoi cela a-t-il modifié nos opinions ?
Le mois dernier a été marqué par un rehaussement des taux de la Réserve fédérale américaine (Fed), d’importants bouleversements sur les marchés des emprunts d'État, un regain d’inquiétudes concernant la dette souveraine dans la zone euro et une certaine volatilité des actions du secteur mondial des semi-conducteurs. La situation politique et des marchés reste changeante.
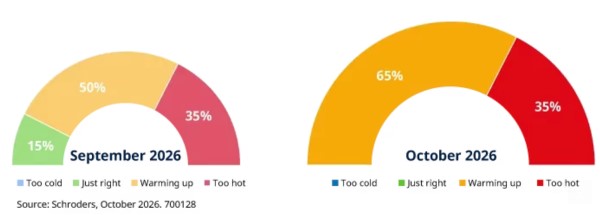
Comme toujours, nous commençons par nos probabilités en termes de scénarios, où l’hypothèse d’un « échauffement » est plus que jamais notre scénario de référence, le scénario d’un « emballement » (impliquant trois hausses supplémentaires voire plus des taux de la Fed) restant le principal risque extrême. Nous réduisons à zéro la probabilité d’aucune hausse (« situation idéale ») ou de réductions (« économie trop molle ») : il faudrait que la situation évolue de façon radicale pour que ces scénarios se concrétisent compte tenu de nos perspectives concernant la croissance, l’inflation et le marché de l’emploi. Le marché continue d’accorder une probabilité bien plus élevée à notre scénario d’un « emballement ».
Nos scénarios reflètent un contexte qui s’échauffe
Comme nous l’avons déjà évoqué, le resserrement monétaire de la Fed est justifié mais il s’agira probablement d’un « cycle d’ajustement ». L’inflation reste trop élevée et les derniers indices IPC l’ont confirmé, mais l’ampleur du problème reste modérée, avec des indicateurs d’inflation sous-jacente qui se situent aux alentours de 2,2 à 3 %.
L’inflation sous-jacente est susceptible de persister ces prochains mois, mais il y a lieu d’espérer que le premier semestre 2027 connaîtra une amélioration à mesure de l’atténuation de l’impact des droits de douane et d’autres pressions temporaires. À court terme, l’inflation revêche dans le secteur des services incitera la Fed à rehausser SES taux, mais une amélioration des perspectives à l’entame de 2027 contribuerait à limiter l’ampleur du cycle éventuel.
En ce qui concerne la croissance, nous restons optimistes concernant celle aux États-Unis. La consommation demeure solide et les investissements massifs dans le matériel technologique et les infrastructures d’IA apportent coup de pouce important. Les turbulences que connaissent actuellement les actions liées à l’IA nous semblent n’être qu’un trou d’air, sachant que les plans d’investissement restent considérables. Un affaiblissement significatif constituerait un risque pour l’économie dans son ensemble, mais cette hypothèse reste pour l’heure un risque extrême et non pas notre scénario de référence.
Dès lors, nous restons neutres vis-à-vis des emprunts d’État américains. Les marchés intègrent largement un cycle de rehaussement des taux de la Fed, et le rendement des bons du Trésor à 5 ans, qui dépasse les 5 %, offre un revenu attractif, mais les catalyseurs d’une surperformance significative restent absents compte tenu de la bonne tenue de la croissance, d’un taux d’inflation supérieur au niveau cible et d’une Fed qui vient tout juste de commencer à rehausser SES taux.
Canada et l’Europe : régions favorites en termes d’investissement
Nos régions favorites en termes d’investissement restent le Canada et l’Europe. Au Canada, les conditions intérieures restent favorables : l’inflation sous-jacente est plus susceptible d’être inférieure que supérieure à l’objectif, tandis que le marché de l’emploi ralentit. La Banque du Canada a adopté un ton plus ferme, mais la perspective d’un nouveau resserrement sensible est déjà prise en compte.
La zone euro fait face à des circonstances différentes. La BCE poursuit son cycle de rehaussement des taux alors que les prix élevés de l’énergie se répercutent sur l’inflation. Mais des signes de tensions apparaissent sur les marchés des obligations souveraines, outre des signes plus manifestes que le resserrement monétaire commence à se faire sentir. Nous tablons sur au moins une nouvelle hausse des taux en décembre, mais il nous semble peu probable que la BCE relève SES taux autant que le marché l’anticipe actuellement.
Allocation d’actifs : prudence face aux obligations d'État belges
En termes d’allocation d’actifs, nous ramenons à neutre notre opinion vis-à-vis des obligations d’entreprise européennes Investment Grade et de celles à haut rendement. Nous estimons depuis longtemps que les fondamentaux sont solides mais que les valorisations sont élevées. Le récent creusement des spreads de crédit rend le secteur plus attractif. Nous restons prudents à l’égard du crédit américain, dont les valorisations ont connu un moindre ajustement.
Nous rehaussons également notre opinion sur les obligations des marchés émergents en monnaie locale, sachant que nous décelons des opportunités dans des pays comme le Mexique.
Enfin, nous abaissons à neutre notre opinion sur les emprunts d’État des pays du cœur de la zone euro hors Allemagne au regard de l’agitation politique persistante en France, mais rehaussons celle à l’égard des pays périphériques compte tenu du récent ajustement. Nous continuons d’identifier des opportunités individuelles mais restons prudents vis-à-vis de la Belgique (qui présente des fragilités fondamentales similaires à celles de la France, mais qui demeure plus onéreuse), tout en conservant une meilleure opinion vis-à-vis de la Grèce, compte tenu de l’amélioration de sa trajectoire budgétaire. La Hongrie reste l’un de nos marchés favoris, les récentes annonces budgétaires et sur l’adoption de l’euro renforçant cette conviction.